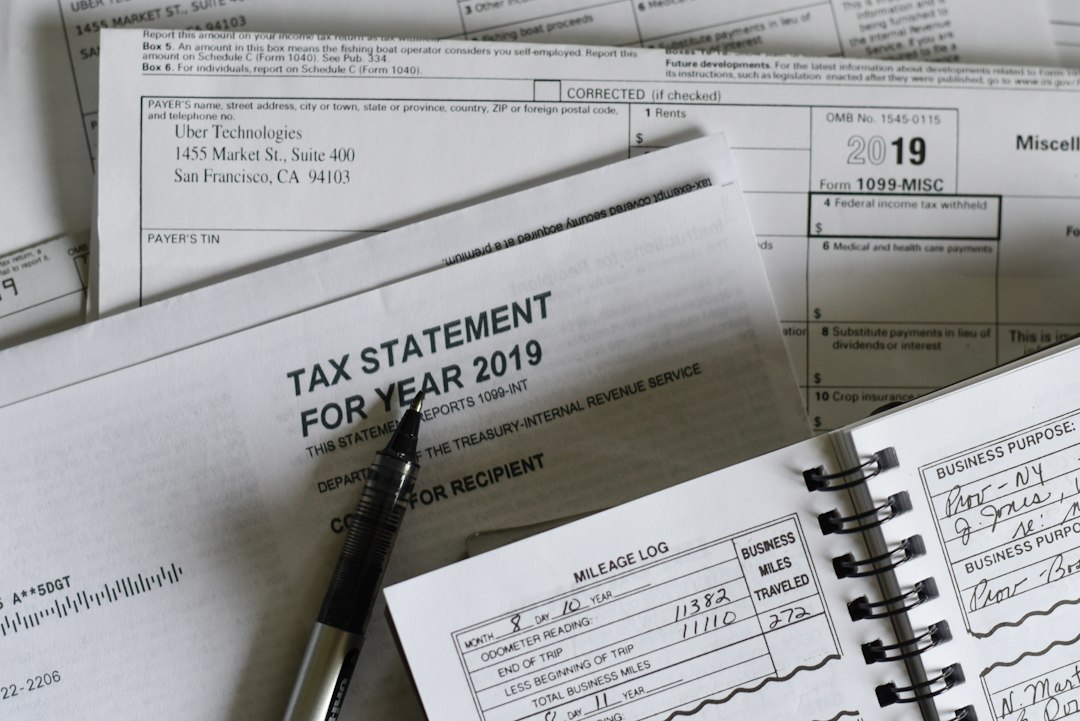
В практике государственных и корпоративных закупок нередко возникает ситуация, когда поставщики работают по разным режимам уплаты НДС. При этом решения Верховного суда и Федеральной антимонопольной службы (ФАС) могут противоречить друг другу, из‑за чего заказчик оказывается в положении, когда выгодное предложение невозможно принять без риска нарушения требований законодательства.
Эксперты предлагают несколько подходов, позволяющих выйти из такой конфронтации. Во-первых, рекомендуется проводить предварительный анализ налоговых режимов участников и формировать конкурсную документацию так, чтобы исключить неоднозначные трактовки НДС. Во-вторых, возможен вариант заключения отдельного договора с поставщиком‑оператором, который будет выступать посредником и обеспечит корректный расчёт налогов. Третьим инструментом считается использование схемы «обратного начисления» НДС, когда налоговый обязательство переходит к покупателю, что устраняет необходимость согласования разных налоговых режимов.
Наконец, специалисты советуют обращаться к судебной практике и консультироваться с юридическими компаниями, специализирующимися на налоговом праве, чтобы заранее предусмотреть потенциальные риски и подготовить аргументированную позицию в случае спора с контролирующими органами. Такие меры позволяют снизить вероятность принятия невыгодных условий и обеспечить более прозрачный процесс закупки.

