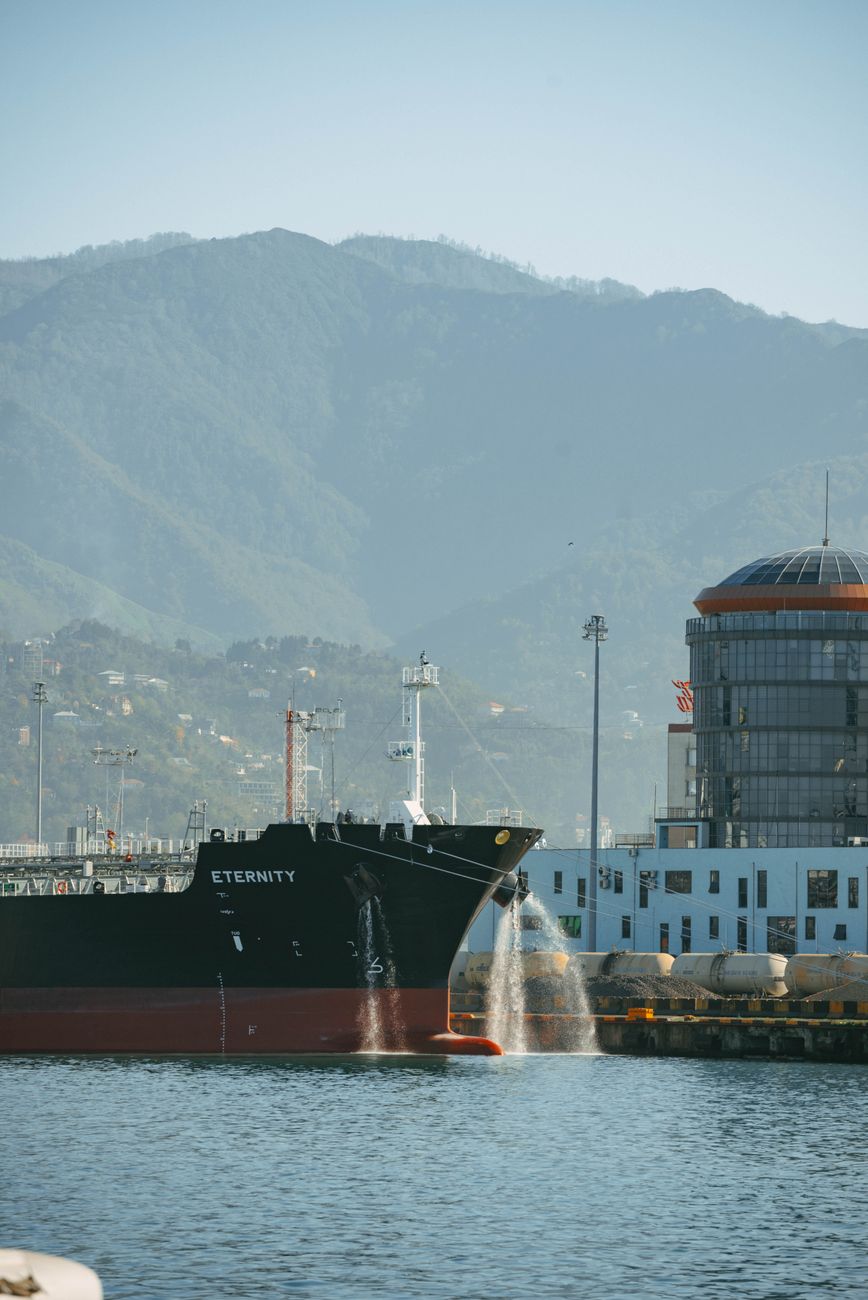
В ближайшие годы нефть ХМАО может столкнуться с серьёзными испытаниями. Причина — новый закон США, который даёт Вашингтону право вводить против покупателей российской нефти и газа пошлины до 100%. Но как это отразится на югорском сырье, если Китай и Индия, два главных покупателя, под давлением США начнут сокращать закупки? И кто сможет заменить эти объёмы?
Эксперт в нефтяной отрасли Владимир Бобылев из издания «Нефть и Капитал» объясняет: проблема не в отсутствии альтернативных поставщиков, а в их реальной возможности быстро заменить российскую нефть. Ранее Индия уже пыталась сократить импорт «Уральской» нефти и искать замену на Ближнем Востоке, но сейчас ситуация кардинально изменилась — свободных объёмов нефти на мировом рынке практически нет.
Венесуэла, которая теоретически могла бы стать источником альтернативного сырья, не подходит по нескольким причинам. Во-первых, её нефтяная отрасль контролируется США. Во-вторых, венесуэльская нефть — тяжёлая, требующая дополнительных затрат на переработку. В-третьих, доставка углеводородов в Индию при нынешних ставках фрахта становится экономически невыгодной для многих стран.
Более того, даже если Китай и Индия начнут искать замену российской нефти, это не будет простой заменой одного поставщика на другого. По словам Бобылева, эти страны скорее всего потребуют от российских компаний существенных скидок на нефть, чтобы компенсировать риски. Таким образом, российским производителям придётся учитывать рост дисконта — разницы между мировыми ценами и ценами на российскую нефть.
Но кто ещё покупает нефть из ХМАО? За последние годы сформировалась целая группа покупателей и посредников, через которых российская нефть продолжает попадать на мировой рынок. Среди них — Турция, которая выступает хабом для перевалки российской нефти и нефтепродуктов, Индонезия (где российская нефть фактически становится индонезийской), а также Вьетнам, который подписал соглашение о поставках и даже заявил о готовности стать азиатским хабом для дальнейшей реализации российского сырья.
Однако важно учитывать объёмы закупок. Индия покупает около 45% российской нефти в своей структуре импорта, а у Китая эта цифра ещё выше — более 50%. Новый американский закон в первую очередь направлен на крупнейших покупателей, поэтому присутствие Турции, Индонезии, Вьетнама и других стран не означает, что они смогут автоматически заменить Китай и Индию по объёмам спроса. Но они и не попадают под ограничения.
Что будет, если Китай и Индия действительно откажутся от нефти ХМАО? Сегодня однозначного ответа нет. В условиях текущих ограничений сложно указать на другую страну, которая сможет одномоментно принять объёмы, сопоставимые с китайскими и индийскими закупками.
Если Китай и Индия продолжат покупать российскую нефть, но потребуют более низкие цены, российским компаниям придётся учитывать рост дисконта. Если же они существенно сокращают закупки, высвободившиеся объёмы придётся искать на других рынках. Однако очевидного заменителя для двух крупнейших направлений пока не просматривается.
При этом сам закон оставляет возможность для других сценариев. Закон рассчитан на пять лет, и президент США может вводить исключения, если сочтёт их необходимыми для национальной безопасности. Такие послабления уже применялись в отношении российской нефти в марте 2026 года, когда на Ближнем Востоке обострилась ситуация, и закон был отменён в июне того же года. Это означает, что подобные меры могут быть введены и в будущем.
Кроме того, стоит упомянуть о проблемах, связанных с добычей нефти в ХМАО. Учёные выяснили, что породы Баженовской свиты содержат до 70% воды. Это ставит под вопрос планы по поддержанию объёмов добычи на фоне истощения традиционных запасов углеводородов. Однако пока неясно, станет ли это предвестником конца для Бажена или удастся найти пути решения.
